 Tabungan Impian
Gaji atau uang saku baru masuk, tapi di akhir bulan yang tersisa hanya receh. Kalau ini terdengar akrab, masalahnya jarang soal penghasilan yang kurang. Biasanya urutannya yang terbalik. Cara menabung yang benar dimulai dari beberapa kebiasaan sederhana yang bisa kamu jalankan mulai bulan ini, berapa pun penghasilanmu.
Kenapa tabungan sering habis sebelum terkumpul
Kebanyakan orang menabung dari sisa: belanja dulu, bayar ini-itu, lalu menyimpan apa yang tersisa. Masalahnya, pengeluaran hampir selalu melebar mengikuti uang yang ada. Akhirnya yang tersisa nol, dan menabung ditunda ke bulan depan.
Ada tiga penyebab lain yang sering muncul bersamaan:
- Tidak ada tujuan yang jelas. "Nabung buat jaga-jaga" mudah dikalahkan oleh diskon akhir pekan. Tujuan yang punya nama, angka, dan tanggal jauh lebih kuat.
- Semua uang tercampur. Uang belanja, tabungan liburan, dan dana darurat ada di satu dompet atau satu rekening, sehingga kamu tidak tahu mana yang boleh dipakai.
- Tidak ada catatan. Tanpa melihat progres, menabung terasa seperti kehilangan uang, bukan mendekati impian.
Langkah-langkah di bawah ini menjawab masalah itu satu per satu. Kamu tidak perlu menjalankan semuanya sekaligus. Mulai dari langkah 1 dan 2, lalu tambahkan yang lain pelan-pelan.
Langkah 1: Sisihkan di awal, bukan dari sisa
Prinsip paling penting dalam menabung adalah "bayar dirimu lebih dulu". Begitu gaji, upah, atau uang saku masuk, langsung pindahkan bagian tabungan ke tempat terpisah. Baru setelah itu sisanya dipakai untuk kebutuhan dan keinginan.
Urutan ini mengubah cara kamu memandang uang. Tabungan bukan lagi sisa yang belum tentu ada, tapi pos pertama yang selalu terisi. Uang untuk sebulan memang jadi lebih kecil, tapi kamu menyesuaikan pengeluaran dengan angka itu sejak hari pertama.
- Tentukan hari menabung yang sama dengan hari uang masuk: tanggal gajian, hari menerima upah mingguan, atau pagi saat menerima uang saku.
- Pindahkan, jangan hanya diniatkan. Masukkan ke celengan atau rekening yang berbeda dari rekening belanja, supaya uangnya tidak ikut terpakai.
- Manfaatkan transfer terjadwal kalau bank atau dompet digitalmu menyediakannya, supaya kamu tidak bergantung pada ingatan.
- Mulai kecil kalau perlu. Menyisihkan 5% secara rutin lebih berguna daripada 30% yang hanya bertahan satu bulan.
Contoh: misalkan kamu gajian setiap tanggal 25 dengan penghasilan bersih Rp5.000.000 dan memutuskan menabung 20%. Di tanggal 25 itu juga, pindahkan Rp1.000.000 ke tempat tabungan. Sisa Rp4.000.000 itulah anggaran hidupmu sampai gajian berikutnya.
Langkah 2: Pisahkan tabungan untuk setiap tujuan
Satu tabungan besar "untuk semuanya" mudah terkuras tanpa terasa. Kamu ambil sedikit untuk servis motor, sedikit untuk kado teman, dan tiba-tiba tabungan liburan yang kamu kira sudah setengah jalan ternyata masih jauh.
Cara yang lebih aman adalah memberi setiap tujuan "celengannya" sendiri, lengkap dengan nama, target, dan tenggat. Misalnya:
- Dana darurat untuk kebutuhan mendadak, dibahas di langkah 5.
- Impian jangka pendek seperti menabung untuk beli HP atau menabung untuk liburan.
- Impian jangka panjang seperti menabung DP rumah yang butuh beberapa tahun.
Memisahkan tidak harus berarti membuka banyak rekening. Uangnya bisa tetap di satu rekening tabungan, asal kamu mencatat berapa bagian milik tiap tujuan. Kelebihan dan kekurangan tiap cara menyimpan dibahas di artikel celengan digital.
Tujuan mana yang didahulukan?
Kalau penghasilan belum cukup untuk semua tujuan sekaligus, urutan ini bisa jadi pegangan:
- Dana darurat tahap pertama. Cadangan kecil ini mencegah tabungan lain terkuras saat ada kebutuhan mendadak.
- Kebutuhan dengan tenggat pasti, misalnya biaya pendidikan atau perpanjangan dokumen yang tanggalnya sudah jelas.
- Impian jangka pendek yang paling kamu inginkan. Batasi dua atau tiga impian yang berjalan bersamaan supaya setorannya tidak terlalu tipis.
- Impian jangka panjang tetap diisi, meski nominalnya kecil. Memulai lebih awal memberi waktu lebih panjang.
Urutan ini bukan berarti menunggu satu tujuan selesai baru memulai yang lain. Semuanya bisa berjalan bersamaan dengan porsi berbeda.
Langkah 3: Tentukan porsi tabungan dengan patokan 50/30/20
Kalau kamu bingung harus menyisihkan berapa, metode 50/30/20 bisa jadi titik awal. Metode ini dipopulerkan oleh Elizabeth Warren dan Amelia Warren Tyagi dalam buku All Your Worth (2005). Penghasilan bersih dibagi menjadi tiga pos:
- 50% untuk kebutuhan: tempat tinggal, makan, transportasi, tagihan, dan cicilan wajib.
- 30% untuk keinginan: nongkrong, hobi, langganan hiburan, dan belanja yang bisa ditunda.
- 20% untuk tabungan dan tujuan keuangan lainnya.
Misalkan penghasilan bersihmu Rp5.000.000 per bulan. Pembagiannya seperti ini:
| Pos | Porsi | Per bulan |
|---|---|---|
| Kebutuhan | 50% | Rp2.500.000 |
| Keinginan | 30% | Rp1.500.000 |
| Tabungan | 20% | Rp1.000.000 |
| Total | 100% | Rp5.000.000 |
Anggap angka ini sebagai patokan umum, bukan aturan pasti. Kalau kebutuhan pokokmu sudah lebih dari separuh penghasilan, mulailah dari 10% atau bahkan 5% untuk tabungan, lalu naikkan sedikit setiap kali penghasilan bertambah. Yang penting porsinya tetap dan disisihkan di awal.
Porsi tabungan itu lalu dibagi ke tujuan-tujuanmu. Dari contoh di atas, Rp1.000.000 bisa dibagi menjadi Rp400.000 untuk dana darurat, Rp350.000 untuk liburan, dan Rp250.000 untuk HP baru. Untuk menghitung setoran yang pas bagi tiap impian, pakai rumus di cara menghitung target tabungan. Kalau kamu menabung dari uang saku, contoh hitungannya ada di cara menabung untuk pelajar.
Langkah 4: Tutup kebocoran kecil yang menggerus tabungan
Pengeluaran besar jarang jadi masalah karena kamu memikirkannya dulu. Yang diam-diam menguras justru pengeluaran kecil yang terjadi berulang kali.
Misalkan kamu membeli minuman seharga Rp15.000 sekitar 25 kali sebulan. Totalnya Rp375.000 per bulan, atau Rp4.500.000 per tahun. Kalau dikurangi menjadi 10 kali sebulan, kamu menghemat Rp225.000 per bulan atau Rp2.700.000 setahun, tanpa harus berhenti sama sekali.
Untuk menemukannya, buka mutasi rekening dan riwayat dompet digitalmu selama sebulan terakhir. Tandai pengeluaran kecil yang muncul berulang, lalu jumlahkan per jenis. Hasilnya sering lebih besar dari dugaan. Kebocoran yang paling sering ditemukan:
- Langganan yang jarang dipakai, seperti layanan streaming, musik, atau keanggotaan yang terus tertagih.
- Ongkos kirim dan biaya layanan dari pesan-antar yang sebenarnya bisa digabung atau diganti masak sendiri.
- Belanja karena promo, padahal barangnya tidak direncanakan. Diskon hanya hemat kalau barangnya memang kamu butuhkan.
- Biaya transaksi kecil seperti biaya transfer atau isi ulang yang bisa dihindari dengan memilih cara lain.
Hati-hati juga dengan paylater dan pinjaman online. Cicilan kecil terasa ringan, tapi bisa menumpuk dan memakan porsi tabunganmu di bulan-bulan berikutnya. Kalau memang perlu memakainya, pastikan penyedianya berizin dan diawasi OJK, dan hindari yang ilegal.
Uang yang berhasil kamu selamatkan jangan dibiarkan di dompet. Langsung pindahkan ke salah satu tujuan tabunganmu, supaya hematnya benar-benar terasa.
Langkah 5: Pisahkan dana darurat dari tabungan impian
Dana darurat adalah uang untuk kejadian yang tidak direncanakan: sakit, kendaraan rusak, HP mati, atau penghasilan yang tiba-tiba berhenti. Tanpa dana ini, tabungan impianlah yang biasanya dikorbankan.
Banyak perencana keuangan menyarankan dana darurat sekitar 3 sampai 6 kali pengeluaran bulanan, dan lebih besar untuk yang punya tanggungan atau penghasilan tidak tetap. Misalkan pengeluaran rutinmu Rp3.000.000 per bulan. Patokan itu berarti dana darurat Rp9.000.000 sampai Rp18.000.000.
Angka itu terasa besar, jadi pecah menjadi beberapa tahap:
- Tahap pertama: satu kali pengeluaran bulanan, dalam contoh ini Rp3.000.000.
- Tahap kedua: tiga kali pengeluaran bulanan, yaitu Rp9.000.000.
- Tahap berikutnya: naikkan pelan-pelan sampai jumlah yang cocok untuk kondisimu.
Simpan dana darurat di tempat yang aman dan mudah dicairkan, tapi terpisah dari uang belanja. Kalau disimpan di bank, LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank, dengan syarat, termasuk bunga yang tidak melebihi tingkat bunga penjaminan LPS. Satu aturan lagi: dana darurat hanya untuk darurat. Diskon besar atau tiket konser bukan darurat. Kalau dana ini terpakai, isi kembali lebih dulu sebelum menambah setoran untuk impian lain.
Langkah 6: Catat progres dan evaluasi setiap bulan
Catat setiap setoran
Mencatat membuat tabungan terasa nyata. Melihat progres bergerak dari 10% ke 40% memberi dorongan untuk terus lanjut, apalagi di bulan-bulan yang berat. Catatan juga membuatmu jujur: kalau ada uang yang diambil, kamu tahu dari impian mana dan untuk apa.
Catat tanggal, nominal, dan keterangan singkat setiap kali menabung atau mengambil tabungan. Kalau ingin cara yang lebih seru untuk membangun kebiasaan, coba tantangan menabung 52 minggu yang setorannya naik sedikit demi sedikit setiap minggu.
Evaluasi sebulan sekali
Sisihkan 15 menit di awal bulan untuk menjawab pertanyaan ini:
- Apakah semua setoran bulan lalu terpenuhi? Kalau tidak, apa penyebabnya?
- Apakah ada kebocoran baru, misalnya langganan atau kebiasaan jajan yang bertambah?
- Apakah setoran perlu dinaikkan karena penghasilan naik, atau diturunkan sementara karena ada kebutuhan besar?
- Apakah tenggat setiap impian masih realistis?
Saat penghasilan naik, jangan biarkan seluruh kenaikannya habis untuk gaya hidup. Misalkan penghasilanmu naik Rp600.000 per bulan dan separuhnya langsung kamu tambahkan ke setoran. Tabunganmu bertambah Rp300.000 per bulan atau Rp3.600.000 setahun, sementara kamu tetap menikmati separuh kenaikannya.
Mengubah rencana bukan tanda gagal. Memundurkan tenggat dua bulan jauh lebih baik daripada berhenti di tengah jalan. Ketika satu impian tercapai, rayakan secukupnya, lalu alihkan setorannya ke impian berikutnya.
Cara menabung yang benar di Tabungan Impian
Tabungan Impian membantumu menjalankan langkah-langkah di atas tanpa repot menghitung manual:
- Ketuk + di beranda dan buat satu impian untuk setiap tujuan, termasuk dana darurat. Isi Nama, pasang foto yang membuatmu semangat, lalu isi Target.
- Pilih Tipe sesuai kapan uangmu masuk: Harian, Mingguan, atau Bulanan, lalu isi nominal Menabung per periode.
- Setiap kali menyisihkan uang, buka impiannya dan ketuk Menabung. Pilih tanggalnya dan tambahkan catatan kalau perlu.
- Kalau terpaksa memakai sebagian tabungan, catat lewat Ambil Tabungan supaya angka Terkumpul dan Kurang tetap sesuai kenyataan.
- Pantau tab Berlangsung di beranda. Setiap kartu impian menampilkan persentase progres dan Estimasi waktu sampai tercapai, dan total yang sedang kamu tabung tampil di beranda.
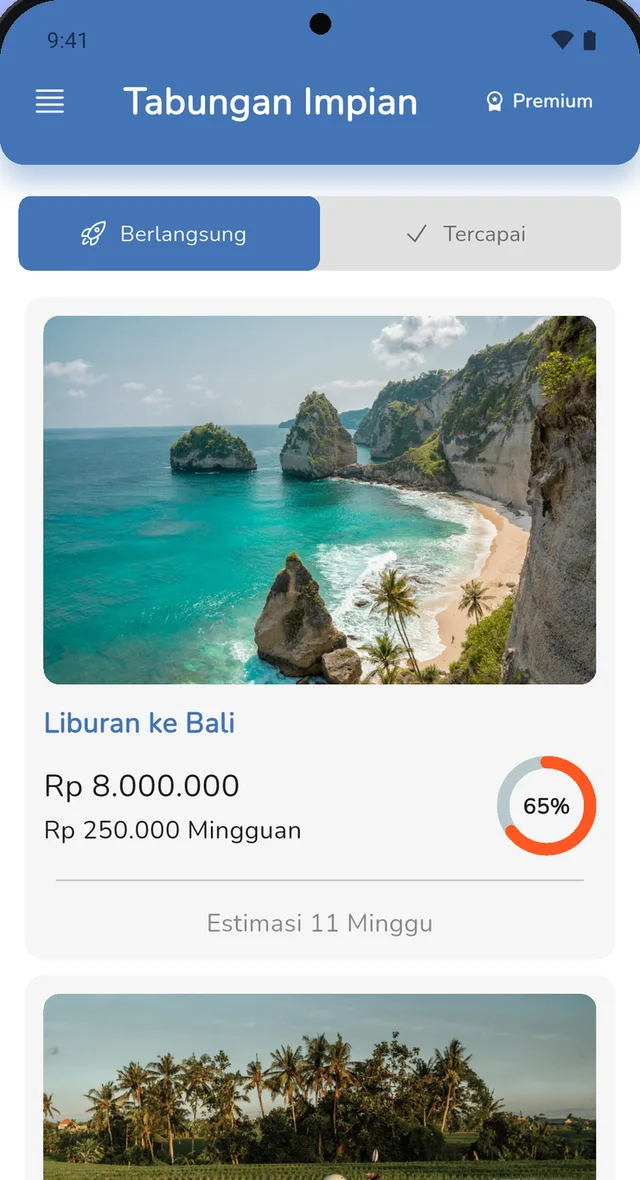
Impian yang mencapai target pindah ke tab Tercapai. Versi gratis cukup untuk tiga impian yang sedang berjalan, dan impian berikutnya bisa dibuka dengan menonton iklan singkat. Uangnya tetap kamu simpan sendiri di celengan, rekening, atau dompet digital. Tabungan Impian mencatat dan menghitung, supaya kamu selalu tahu sudah sejauh mana.
Artikel ini bersifat edukasi dan bukan nasihat keuangan atau investasi. Angka pada contoh bersifat ilustrasi. Sesuaikan dengan kondisimu dan cek ketentuan terbaru dari penyedia produk atau otoritas terkait.