 Tabungan Impian
Punya rumah sendiri sering terasa jauh karena satu angka: uang mukanya. Cara menabung DP rumah sebenarnya sama dengan menabung untuk impian lain, hanya jangkanya lebih panjang. Kuncinya ada di perkiraan target yang jujur, setoran bulanan yang sanggup kamu jalankan bertahun-tahun, dan tempat menyimpan yang terpisah.
Berapa DP rumah yang perlu disiapkan?
DP atau uang muka biasanya dihitung sebagai persentase dari harga rumah. Besar persentasenya tidak sama untuk semua orang. Angkanya bisa berbeda tergantung bank, pengembang, jenis KPR, jenis rumah, dan aturan yang berlaku saat kamu membeli.
Karena itu, langkah pertama adalah mencari tahu kisaran harga rumah yang kamu incar, lalu menanyakan langsung ke bank atau pengembang berapa uang muka yang mereka minta. Minta juga simulasi tertulis supaya kamu tidak hanya berpegang pada ingatan.
Sambil menunggu angka pasti, kamu bisa membuat simulasi sendiri. Misalkan rumah yang kamu incar seharga Rp500.000.000. Tabel ini memakai beberapa contoh persentase, bukan ketentuan:
| Contoh persentase DP | DP yang perlu disiapkan | Sisa harga rumah |
|---|---|---|
| 10% | Rp50.000.000 | Rp450.000.000 |
| 20% | Rp100.000.000 | Rp400.000.000 |
| 30% | Rp150.000.000 | Rp350.000.000 |
Perbedaannya besar. DP yang lebih besar membuat sisa harga yang perlu dibiayai lebih kecil, tapi butuh waktu menabung lebih lama. Dengan simulasi seperti ini, kamu bisa melihat bahwa memilih rumah yang lebih terjangkau atau memperpanjang waktu menabung sama-sama mengubah rencanamu.
Biaya awal selain DP yang sering terlupa
Banyak orang hanya menabung untuk DP, lalu kaget menjelang akad karena ada biaya lain yang harus dibayar di depan. Besarnya berbeda-beda untuk setiap transaksi, jadi jangan menebak. Mintalah rincian dari bank, pengembang, atau notaris. Secara umum, biaya awal bisa mencakup:
- Biaya terkait KPR, seperti biaya administrasi, provisi, dan penilaian rumah oleh bank.
- Asuransi yang disyaratkan dalam perjanjian kredit.
- Biaya notaris atau PPAT untuk akta dan pengurusan dokumen.
- Pajak dan biaya balik nama. Tanyakan rinciannya ke notaris atau pihak yang berwenang.
- Biaya pindahan dan kebutuhan awal rumah, seperti perbaikan kecil dan perabot.
Masukkan semua perkiraan itu ke dalam target. Rumusnya:
Target tabungan = DP + biaya awal + cadangan
Cadangan berguna karena harga rumah dan biaya-biaya ini bisa berubah selama kamu menabung.
Pecah target DP menjadi target tahunan dan bulanan
Angka ratusan juta terasa mustahil kalau dilihat utuh. Setelah dipecah per tahun dan per bulan, angkanya berubah menjadi sesuatu yang bisa kamu nilai: sanggup atau tidak.
Misalkan kamu memakai simulasi DP 20% dari rumah Rp500.000.000, yaitu Rp100.000.000. Setelah bertanya ke bank dan notaris, kamu memperkirakan biaya awal ditambah cadangan sebesar Rp25.000.000. Targetmu menjadi Rp125.000.000. Kamu sudah punya Rp5.000.000, jadi sisa yang perlu dikumpulkan Rp120.000.000.
| Jangka waktu | Per tahun | Per bulan |
|---|---|---|
| 3 tahun (36 bulan) | Rp40.000.000 | Rp3.333.334 |
| 4 tahun (48 bulan) | Rp30.000.000 | Rp2.500.000 |
| 5 tahun (60 bulan) | Rp24.000.000 | Rp2.000.000 |
| 6 tahun (72 bulan) | Rp20.000.000 | Rp1.666.667 |
Setoran bulanan dibulatkan ke atas supaya target tetap terkejar. Kalau Rp2.000.000 per bulan masih terlalu berat, memperpanjang jangka waktu atau memilih rumah yang lebih terjangkau sama-sama masuk akal. Rumus lengkapnya, termasuk setoran per minggu dan per hari, ada di cara menghitung target tabungan.
Target tahunan juga berguna sebagai titik periksa. Dengan rencana 5 tahun di atas, total tabunganmu di akhir setiap tahun seharusnya kira-kira seperti ini:
| Akhir tahun ke- | Total terkumpul | Sisa target |
|---|---|---|
| 1 | Rp29.000.000 | Rp96.000.000 |
| 2 | Rp53.000.000 | Rp72.000.000 |
| 3 | Rp77.000.000 | Rp48.000.000 |
| 4 | Rp101.000.000 | Rp24.000.000 |
| 5 | Rp125.000.000 | Rp0 |
Kalau di akhir tahun angkanya tertinggal, kamu tahu lebih awal dan bisa menyesuaikan, bukan baru sadar di tahun kelima.
Pisahkan tabungan DP dari uang lain
Tabungan jangka panjang paling rawan "dipinjam" untuk keperluan lain. Liburan, gadget baru, atau acara keluarga bisa terasa lebih mendesak daripada rumah yang baru akan dibeli beberapa tahun lagi. Karena itu, tabungan DP sebaiknya punya tempat dan catatan sendiri.
- Siapkan dana darurat lebih dulu atau berjalan bersamaan. Tanpa dana darurat, kebutuhan mendadak hampir pasti diambil dari tabungan DP. Panduannya ada di cara menabung yang benar.
- Pakai rekening yang berbeda dari rekening untuk belanja sehari-hari, supaya saldo DP tidak terlihat seperti uang yang bisa dipakai.
- Sisihkan di hari gajian, sebelum pengeluaran lain. Kalau bankmu menyediakan transfer terjadwal, manfaatkan.
- Alokasikan sebagian bonus atau kenaikan gaji langsung ke tabungan DP. Misalkan gajimu naik Rp500.000 per bulan dan separuhnya kamu tambahkan ke setoran. Tabungan DP bertambah Rp250.000 per bulan, atau Rp3.000.000 per tahun.
Di mana menyimpan tabungan DP jangka panjang?
Untuk tujuan dengan tanggal yang cukup jelas, yang paling penting adalah uangnya utuh dan tersedia saat dibutuhkan. Beberapa hal yang perlu kamu pertimbangkan:
- Keamanan. Pastikan lembaganya berizin dan diawasi OJK. Untuk simpanan di bank, LPS menjamin simpanan hingga Rp2 miliar per nasabah per bank, dengan syarat, termasuk bunga yang tidak melebihi tingkat bunga penjaminan LPS.
- Kemudahan dicairkan. Saat akad sudah dekat, uangnya harus bisa dipakai tepat waktu. Cek apakah ada penalti atau waktu tunggu kalau dicairkan lebih awal.
- Risiko nilai turun. Instrumen yang nilainya bisa naik turun membawa risiko, dan risikonya makin terasa saat tanggal pembelian sudah dekat. Kalau mempertimbangkan pilihan selain simpanan, pelajari risikonya dan konsultasikan dengan pihak yang berizin.
- Godaan untuk mengambil. Tempat yang sedikit lebih sulit diakses sering membantu tabungan bertahan.
Waspadai tawaran yang menjanjikan hasil tinggi, pasti, dan cepat. Cek legalitasnya di OJK sebelum menaruh uang, apalagi uang yang sudah kamu kumpulkan bertahun-tahun. Perbandingan antara celengan, rekening terpisah, dan aplikasi pencatat ada di artikel celengan digital.
Menjaga semangat menabung selama bertahun-tahun
Menabung lima tahun jauh lebih berat daripada menabung lima bulan. Tantangannya bukan di bulan pertama, tapi di tahun kedua dan ketiga, saat progres terasa lambat.
- Rayakan titik periksa tahunan. Mencapai Rp53.000.000 di akhir tahun kedua adalah pencapaian, meski rumahnya belum terbeli.
- Catat setiap setoran, sekecil apa pun, supaya kamu bisa melihat seberapa jauh sudah berjalan.
- Catat juga pengambilan. Kalau terpaksa memakai sebagian, tulis tanggal, jumlah, dan alasannya, lalu rencanakan cara menggantinya.
- Tinjau ulang setahun sekali. Cek lagi harga rumah di area incaranmu dan simulasi dari bank, lalu sesuaikan target dan setoran.
- Jaga catatannya tetap aman. Catatan yang dikumpulkan bertahun-tahun bisa hilang kalau HP rusak, hilang, atau diganti. Biasakan membuat backup secara berkala.
Menabung DP rumah di Tabungan Impian
Tabungan Impian membantumu mencatat tabungan DP dari setoran pertama sampai hari akad:
- Ketuk + di beranda, beri Nama seperti "DP Rumah", dan pasang foto rumah impianmu.
- Isi Target dengan DP ditambah biaya awal dan cadangan, misalnya Rp125.000.000.
- Pilih Tipe Bulanan dan isi nominal Menabung, misalnya Rp2.000.000. Aplikasi menghitung Estimasi berapa bulan lagi sampai tercapai.
- Kalau sudah punya tabungan awal, catat sebagai setoran pertama dengan tombol Menabung. Setoran berikutnya dicatat dengan cara yang sama, dan pengambilan dengan Ambil Tabungan, lengkap dengan tanggal dan catatan.
- Pantau Terkumpul dan Kurang di halaman impian, lalu bandingkan dengan titik periksa tahunanmu.
Jangan lupa backup
Karena tabungan DP berjalan bertahun-tahun, riwayatnya terlalu berharga untuk hilang. Data Tabungan Impian tersimpan terenkripsi di HP, jadi buka menu Backup dan Restore dan pilih cara yang cocok:
- Backup lokal di HP.
- Backup ke Google Drive milikmu sendiri. Pengguna gratis menonton satu iklan per backup atau restore, sedangkan pengguna PRO tanpa iklan.
- Backup ke spreadsheet Google Sheets, beserta gambarnya.
- Auto Backup Database setiap 1, 2, 3, 5, 7, atau 14 hari, supaya kamu tidak perlu mengingatnya.
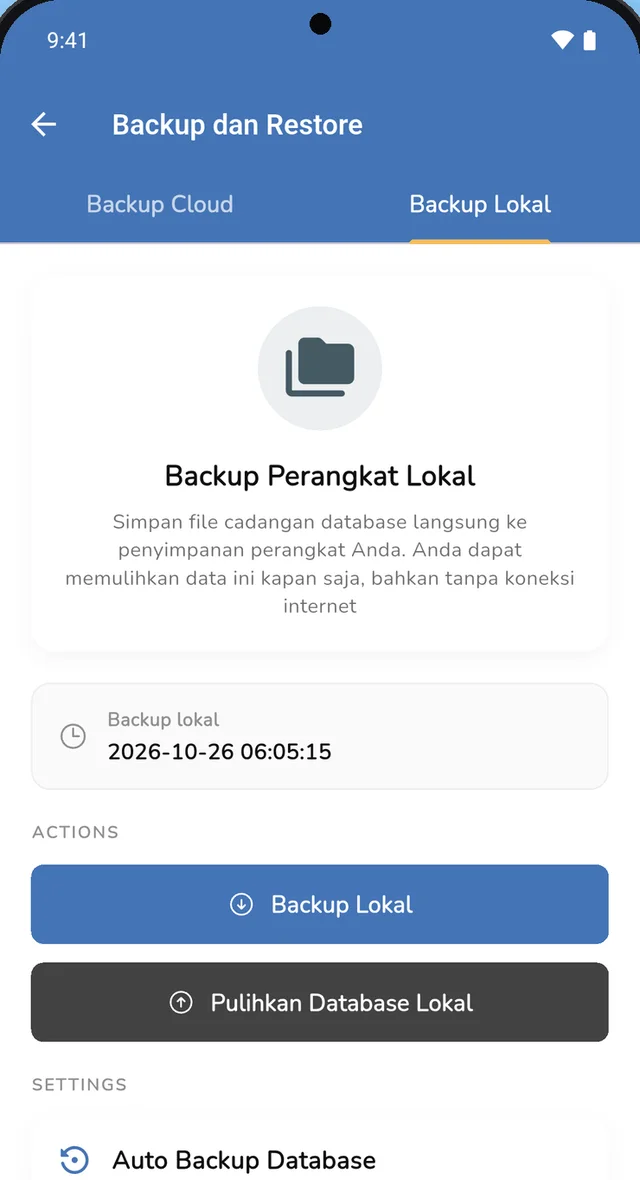
Backup lokal ada di HP itu sendiri, jadi untuk berjaga-jaga kalau HP hilang atau rusak, simpan juga salinan di Google Drive atau Google Sheets. Riwayat setoran bisa diekspor ke CSV untuk dibuka di Excel atau Google Sheets saat meninjau rencana tahunan: langsung untuk pengguna PRO, atau dengan menonton satu iklan singkat untuk pengguna gratis. Ingat, Tabungan Impian hanya mencatat. Uang DP-mu tetap tersimpan di rekening pilihanmu sendiri.
Artikel ini bersifat edukasi dan bukan nasihat keuangan atau investasi. Angka pada contoh bersifat ilustrasi. Sesuaikan dengan kondisimu dan cek ketentuan terbaru dari penyedia produk atau otoritas terkait.