 Tabungan Impian
Banyak orang berhenti menabung bukan karena malas, tapi karena tidak tahu harus menyisihkan berapa dan sampai kapan. Dengan cara menghitung target tabungan yang benar, impian sebesar apa pun bisa dipecah menjadi setoran kecil per hari, per minggu, atau per bulan yang terasa masuk akal.
Kenapa target tabungan perlu angka dan tenggat waktu
"Aku mau nabung buat liburan" adalah niat. "Aku butuh Rp8.000.000 dalam 8 bulan" adalah rencana. Bedanya ada pada dua hal: jumlah yang jelas dan tanggal yang jelas.
Begitu keduanya ada, kamu bisa menghitung setoran rutin, mengecek apakah setoran itu sanggup kamu penuhi, dan tahu sejak awal kalau rencananya perlu diubah. Tanpa angka, tabungan biasanya terpakai untuk hal lain sebelum impiannya tercapai.
Kalau kamu baru mulai membangun kebiasaan menabung, baca dulu cara menabung yang benar. Artikel ini fokus pada satu hal: menghitung angkanya.
Langkah 1: Tentukan berapa yang sebenarnya kamu butuhkan
Target tabungan bukan sekadar harga barang. Masukkan semua biaya yang ikut muncul supaya kamu tidak kekurangan di akhir:
- Harga utama, misalnya harga HP, tiket pesawat, atau biaya pendaftaran.
- Biaya tambahan seperti ongkos kirim, aksesoris, penginapan, makan, atau transportasi lokal.
- Cadangan sekitar 5–10% untuk harga yang naik atau biaya tak terduga.
Misalkan kamu ingin membeli HP seharga Rp4.000.000 plus casing dan pelindung layar Rp200.000. Totalnya Rp4.200.000. Tambahkan cadangan 5% atau Rp210.000, maka target tabunganmu Rp4.410.000.
Kalau sudah punya sebagian uangnya, catat juga. Yang perlu kamu kumpulkan adalah sisa target, yaitu target dikurangi tabungan yang sudah ada.
Rumus menghitung setoran per hari, minggu, dan bulan
Rumus dasarnya sederhana:
Setoran per periode = (target − tabungan yang sudah ada) ÷ jumlah periode
Periode bisa berupa hari, minggu, atau bulan. Selalu bulatkan hasilnya ke atas supaya target tetap terkejar.
Contohnya, kamu ingin membeli laptop kuliah seharga Rp9.500.000 dalam 10 bulan dan sudah punya Rp1.500.000. Sisa targetnya Rp8.000.000. Sepuluh bulan kira-kira sama dengan 304 hari atau 44 minggu (dibulatkan ke atas).
| Ritme menabung | Jumlah periode | Setoran minimal | Dibulatkan |
|---|---|---|---|
| Bulanan | 10 bulan | Rp800.000 | Rp800.000 |
| Mingguan | 44 minggu | Rp181.819 | Rp185.000 |
| Harian | 304 hari | Rp26.316 | Rp27.000 |
Angka yang dibulatkan lebih mudah diingat dan memberi sedikit kelebihan. Rp185.000 × 44 minggu = Rp8.140.000, dan Rp27.000 × 304 hari = Rp8.208.000. Keduanya sedikit di atas sisa target, jadi aman.
Kalkulator target tabungan
Isi target, tabungan yang sudah ada, dan berapa bulan lagi kamu ingin impian itu tercapai. Kalkulator akan menghitung setoran per bulan, per minggu, dan per hari.
Kalau setoranmu sudah tetap, kapan target tercapai?
Kadang yang pasti justru besar setorannya, misalnya kamu hanya sanggup menyisihkan Rp250.000 per minggu. Dalam kasus ini, hitung kebalikannya:
Jumlah periode = (target − tabungan yang sudah ada) ÷ setoran per periode
Misalkan targetmu liburan ke Bali sebesar Rp8.000.000 dan kamu mulai dari nol. Dengan setoran Rp250.000 per minggu, kamu butuh 32 minggu, atau sekitar 7,4 bulan. Setelah beberapa bulan terkumpul Rp5.200.000, sisanya Rp2.800.000. Dibagi Rp250.000 hasilnya 11,2, jadi kamu butuh 12 minggu lagi.
Kalau tanggal tercapainya terasa terlalu jauh, ada tiga tuas yang bisa kamu atur: naikkan setoran, turunkan target (misalnya pilih penginapan yang lebih murah), atau mundurkan tanggalnya. Panduan lengkap menyusun anggaran perjalanan ada di cara menabung untuk liburan.
Harian, mingguan, atau bulanan: mana yang cocok untukmu?
Ketiganya menghasilkan total yang sama. Yang berbeda adalah seberapa mudah kamu menjalankannya. Pilih ritme yang mengikuti kapan uangmu masuk.
| Ritme | Cocok untuk | Kelebihan |
|---|---|---|
| Harian | Pelajar dengan uang saku harian, pedagang, pengemudi daring, pekerja harian | Nominal kecil, terasa ringan, dan cepat jadi kebiasaan |
| Mingguan | Uang saku atau upah mingguan, juga yang ingin progres terasa lebih cepat | Tidak serepot setoran harian, tapi tetap sering dipantau |
| Bulanan | Karyawan dengan gaji bulanan | Bisa langsung disisihkan begitu gajian, sebelum uangnya terpakai |
Kalau penghasilanmu bulanan tapi kamu ingin melatih kebiasaan, setoran mingguan bisa jadi jalan tengah. Untuk variasi yang lebih seru, coba tantangan menabung 52 minggu yang setorannya naik sedikit demi sedikit.
Kesalahan yang sering membuat target tabungan meleset
Hitungannya sudah benar, tapi target tetap tidak tercapai? Biasanya penyebabnya salah satu dari ini:
- Target hanya berisi harga barang. Ongkos kirim, aksesoris, atau biaya di tempat tujuan baru teringat di akhir. Masukkan semuanya sejak awal, ditambah cadangan.
- Menabung dari sisa uang. Kalau setoran menunggu sisa di akhir bulan, sering kali sisanya tidak ada. Sisihkan setoran begitu uang masuk, baru belanjakan sisanya.
- Satu celengan untuk semua tujuan. Uang liburan, HP, dan dana darurat yang tercampur membuat progres setiap impian sulit dilihat. Pisahkan per impian.
- Tidak pernah mengecek progres. Tanpa melihat angka terkumpul dan kurang, kamu tidak sadar sudah tertinggal beberapa setoran. Cek setiap kali menabung.
- Mengambil tabungan tanpa mencatatnya. Kadang uang tabungan terpaksa dipakai. Itu wajar, asal dicatat supaya hitungan sisa target tetap jujur.
Cek apakah targetmu realistis
Setoran yang terlalu berat biasanya berhenti di bulan kedua. Sebelum memulai, bandingkan setoran bulananmu dengan penghasilan atau uang saku.
- Hitung porsinya. Setoran Rp800.000 per bulan dari penghasilan Rp3.000.000 berarti hampir 27%. Banyak perencana keuangan menyarankan menabung sekitar 20% dari penghasilan untuk semua tujuan sekaligus, jadi angka ini cukup berat.
- Jumlahkan semua impian. Kalau kamu menabung untuk tiga hal sekaligus, totalkan setorannya. Yang perlu masuk akal adalah totalnya, bukan per impian.
- Sisakan ruang untuk dana darurat. Jangan sampai tabungan impian habis karena kebutuhan mendadak. Pisahkan celengan untuk dana darurat.
- Atur ulang tanpa merasa gagal. Memundurkan tanggal dua bulan jauh lebih baik daripada berhenti di tengah jalan.
Untuk pelajar dan mahasiswa yang menabung dari uang saku, ada contoh perhitungan yang lebih rinci di cara menabung untuk pelajar.
Menghitung dan memantau target di Tabungan Impian
Tabungan Impian menghitung semua ini untukmu begitu impian dibuat:
- Ketuk + di beranda, lalu isi Nama impian dan pasang fotonya.
- Isi Target sesuai hasil hitunganmu, termasuk biaya tambahan dan cadangan.
- Pilih Tipe: Harian, Mingguan, atau Bulanan, lalu isi nominal Menabung per periode.
- Simpan. Kartu impian menampilkan persentase progres dan Estimasi berapa hari, minggu, atau bulan lagi sampai tercapai.
- Setiap kali menyisihkan uang, buka impiannya dan ketuk Menabung. Angka Terkumpul dan Kurang langsung diperbarui.
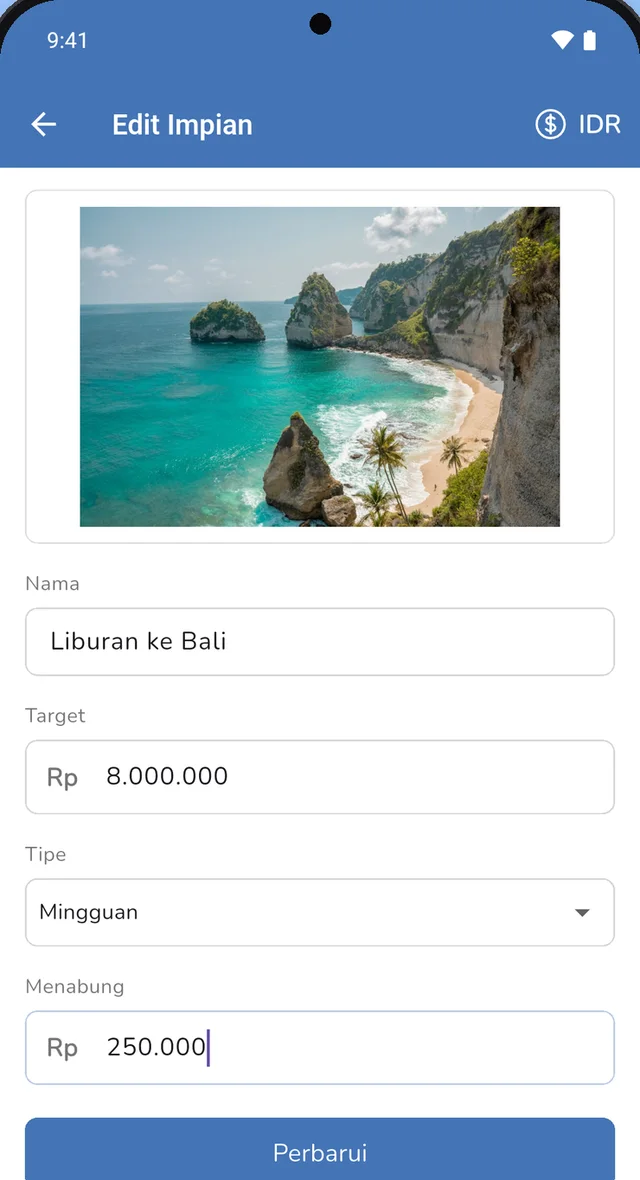
Kalau kondisi berubah, ubah target atau nominal setoran kapan saja dan estimasinya ikut menyesuaikan. Yang terpenting, uangnya tetap kamu simpan sendiri di celengan, rekening, atau dompet digital. Tabungan Impian membantumu mencatat dan menjaga semangat sampai impian itu tercapai.
Artikel ini bersifat edukasi dan bukan nasihat keuangan atau investasi. Angka pada contoh bersifat ilustrasi. Sesuaikan dengan kondisimu dan cek ketentuan terbaru dari penyedia produk atau otoritas terkait.