 Tabungan Impian
Uang saku sering terasa pas-pasan, apalagi kalau harus dibagi untuk makan, transport, kuota, dan tugas. Kabar baiknya, cara menabung untuk pelajar tidak menuntut nominal besar. Yang dibutuhkan adalah kebiasaan menyisihkan di awal dan tujuan yang jelas, entah itu sepatu baru, HP, atau laptop kuliah.
Kenapa pelajar dan mahasiswa perlu mulai menabung sekarang
Menabung saat masih sekolah atau kuliah bukan soal jumlahnya. Rp5.000 sehari memang kecil, tapi kebiasaan menyisihkan di awal yang kamu bangun sekarang akan terbawa saat nanti punya penghasilan sendiri.
Ada juga manfaat yang langsung terasa:
- Bisa membeli barang impian sendiri tanpa selalu menunggu dibelikan.
- Punya cadangan untuk kebutuhan mendadak seperti iuran kelas, fotokopi tugas, atau ongkos pulang kampung.
- Lebih tenang di akhir bulan, terutama untuk anak kos yang kiriman uangnya datang sebulan sekali.
- Terlatih mengambil keputusan, misalnya memilih antara jajan hari ini atau headphone tiga bulan lagi.
Prinsip dasarnya sama dengan cara menabung yang benar untuk siapa pun. Bedanya ada di sumber uang dan ritmenya, yang dibahas di bawah.
Menabung dari uang saku harian, mingguan, atau bulanan
Ritme menabung paling mudah adalah yang mengikuti kapan uang saku diterima. Begitu uang saku masuk, langsung sisihkan bagian tabungan sebelum dipakai jajan. Menabung dari sisa jajan hampir selalu berakhir nol.
| Uang saku | Kapan menyisihkan | Tips |
|---|---|---|
| Harian | Pagi, saat menerima uang saku | Pisahkan uang tabungan ke celengan sebelum berangkat. Nominalnya kecil, yang penting rutin. |
| Mingguan | Hari uang saku diterima | Sisihkan di hari pertama, lalu bagi sisanya untuk tujuh hari supaya tidak habis di tengah minggu. |
| Bulanan | Hari kiriman masuk | Sisihkan tabungan dan bayar kebutuhan wajib dulu, baru bagi sisanya per minggu. |
Berapa persen yang sebaiknya disisihkan? Tidak ada angka wajib. Untuk pelajar, mulai dari 10% sudah bagus. Kalau sebagian besar kebutuhanmu masih ditanggung orang tua, kamu mungkin bisa menabung lebih banyak. Kalau uang saku harus menutup makan dan transport, mulai dari 5% dan naikkan pelan-pelan.
Contoh hitungan menabung dari uang saku
Pelajar SMA dengan uang saku harian
Misalkan kamu menerima uang saku Rp25.000 per hari sekolah, lima hari seminggu, dan ingin membeli sepatu seharga Rp400.000. Kamu memutuskan menyisihkan Rp5.000 setiap pagi, atau 20% dari uang saku.
- Tabungan per minggu: Rp5.000 × 5 hari = Rp25.000.
- Waktu sampai tercapai: Rp400.000 ÷ Rp25.000 = 16 minggu, sekitar 4 bulan.
- Kalau ada tambahan Rp50.000 dari hadiah ulang tahun, sisa targetnya turun menjadi Rp350.000. Dengan Rp25.000 per minggu, kamu butuh 14 minggu.
Pelajar SMP dengan uang saku mingguan
Misalkan uang sakumu Rp100.000 per minggu dan kamu ingin ikut kegiatan perpisahan kelas yang biayanya Rp450.000. Kamu menyisihkan Rp15.000 setiap kali menerima uang saku, atau 15%. Rp450.000 ÷ Rp15.000 = 30 minggu. Karena itu, mulailah menabung paling lambat 30 minggu sebelum acaranya, atau naikkan setoran kalau waktunya lebih pendek.
Mahasiswa anak kos dengan uang saku bulanan
Misalkan kamu mahasiswa yang menerima kiriman Rp2.000.000 per bulan, sementara biaya kos dibayar orang tua langsung ke pemilik kos. Pembagiannya bisa seperti ini:
| Pos | Per bulan |
|---|---|
| Tabungan (disisihkan di awal) | Rp200.000 |
| Makan | Rp1.000.000 |
| Transport, pulsa, dan kuota | Rp300.000 |
| Kebutuhan kuliah (print, fotokopi, buku) | Rp200.000 |
| Kebutuhan pribadi dan laundry | Rp150.000 |
| Hiburan dan jajan | Rp150.000 |
| Total | Rp2.000.000 |
Rp200.000 adalah 10% dari kiriman bulanan. Misalkan kamu menabung untuk laptop kuliah dengan target Rp6.000.000 dan sudah punya Rp1.200.000 dari uang Lebaran dan hadiah. Sisa targetnya Rp4.800.000. Dengan Rp200.000 per bulan, kamu butuh 24 bulan. Kalau ingin selesai dalam 16 bulan, setorannya perlu Rp300.000 per bulan.
Dua tahun terasa lama, tapi angkanya jujur. Dari sini kamu bisa memutuskan: tetap di Rp200.000, menambah dari penghasilan sampingan, atau memilih laptop yang lebih terjangkau. Cara menghitung setoran per hari dan per minggu dijelaskan lengkap di cara menghitung target tabungan.
Tips menabung untuk anak kos
Anak kos menghadapi tantangan khusus: kiriman datang sekali sebulan, sementara godaan jajan dan pesan-antar ada setiap hari. Beberapa kebiasaan ini membantu uang bertahan sampai akhir bulan:
- Bagi uang per minggu. Setelah menyisihkan tabungan dan kebutuhan wajib, bagi sisanya menjadi empat. Kalau jatah minggu ini habis, tunggu minggu depan.
- Masak sederhana bersama teman kos. Sering kali lebih hemat daripada pesan-antar setiap hari, karena tidak ada ongkos kirim dan biaya layanan.
- Bawa botol minum dan bekal ke kampus pada hari-hari dengan jadwal panjang.
- Cari buku bekas atau pinjam di perpustakaan sebelum membeli yang baru.
- Tunda belanja karena promo. Masukkan barangnya ke daftar keinginan dan tunggu beberapa hari. Kalau masih ingin, baru pertimbangkan.
- Hindari paylater dan pinjaman online untuk gaya hidup. Kalau suatu saat terpaksa, pastikan penyedianya berizin dan diawasi OJK, dan jauhi yang ilegal.
Uang yang berhasil dihemat langsung masukkan ke tabungan. Kalau tidak dipindahkan, biasanya ikut terpakai di akhir minggu.
Cara menambah tabungan selain dari uang saku
Uang saku bukan satu-satunya sumber. Beberapa pemasukan tambahan sering datang tanpa direncanakan, dan justru di situlah tabunganmu bisa melompat:
- Uang Lebaran, angpao, atau hadiah ulang tahun. Buat aturan sendiri, misalnya setengahnya langsung masuk tabungan.
- Penghasilan sampingan seperti les privat, jasa desain, menulis, atau membantu usaha keluarga, selama tidak mengganggu sekolah atau kuliah.
- Menjual barang yang tidak terpakai, misalnya buku pelajaran lama, baju, atau gadget lama.
- Kembalian dan uang receh. Kumpulkan di celengan, lalu catat totalnya setiap minggu.
- Ajak orang tua ikut menyemangati. Tunjukkan target dan progresmu. Sebagian orang tua mau menambah kalau melihat kamu konsisten, misalnya Rp1.000 untuk setiap Rp5.000 yang kamu tabung. Kesepakatan seperti ini tidak wajib, tapi bisa jadi motivasi tambahan.
Kalau ingin cara yang lebih menantang, tantangan menabung 52 minggu bisa dimulai dengan setoran awal yang kecil. Untuk yang sedang mengincar gadget, ada panduan khusus cara menabung untuk beli HP.
Kesalahan menabung yang sering dilakukan pelajar
- Menabung dari sisa jajan. Sisa uang saku hampir selalu nol. Sisihkan di awal, bukan di akhir.
- Mencampur uang tabungan dengan uang jajan. Simpan di tempat berbeda, misalnya celengan atau rekening terpisah, supaya tidak terpakai tanpa sadar.
- Target terlalu besar tanpa tenggat. Pecah menjadi target kecil dengan tanggal yang jelas.
- Berhenti setelah sekali terlewat. Lupa menyisihkan satu minggu bukan alasan menyerah. Lanjutkan minggu berikutnya.
- Tidak mencatat. Tanpa catatan, kamu tidak tahu sudah sejauh mana dan cepat kehilangan semangat.
Jangan malu menabung untuk hal yang terlihat kecil. Berhasil mengumpulkan Rp400.000 untuk sepatu memberi rasa percaya diri untuk menabung jutaan rupiah nanti. Perbandingan cara menyimpan uang, dari celengan sampai aplikasi, dibahas di celengan digital.
Menabung untuk pelajar di Tabungan Impian
Tabungan Impian mudah dipakai pelajar karena tidak perlu daftar akun dan bisa dipakai offline. Begini cara memulainya:
- Ketuk + di beranda, isi Nama impian seperti "Sepatu Sekolah" atau "Laptop Kuliah", lalu pasang fotonya dari kamera atau galeri.
- Isi Target, lalu pilih Tipe yang mengikuti uang sakumu: Harian, Mingguan, atau Bulanan.
- Isi nominal Menabung, misalnya Rp5.000 per hari. Aplikasi langsung menghitung Estimasi sampai impian tercapai.
- Setiap kali menyisihkan uang saku, ketuk Menabung di halaman impian. Angka Terkumpul dan Kurang langsung berubah.
- Kalau HP sering dipinjam adik atau teman, aktifkan Kode PIN untuk mengunci aplikasi.
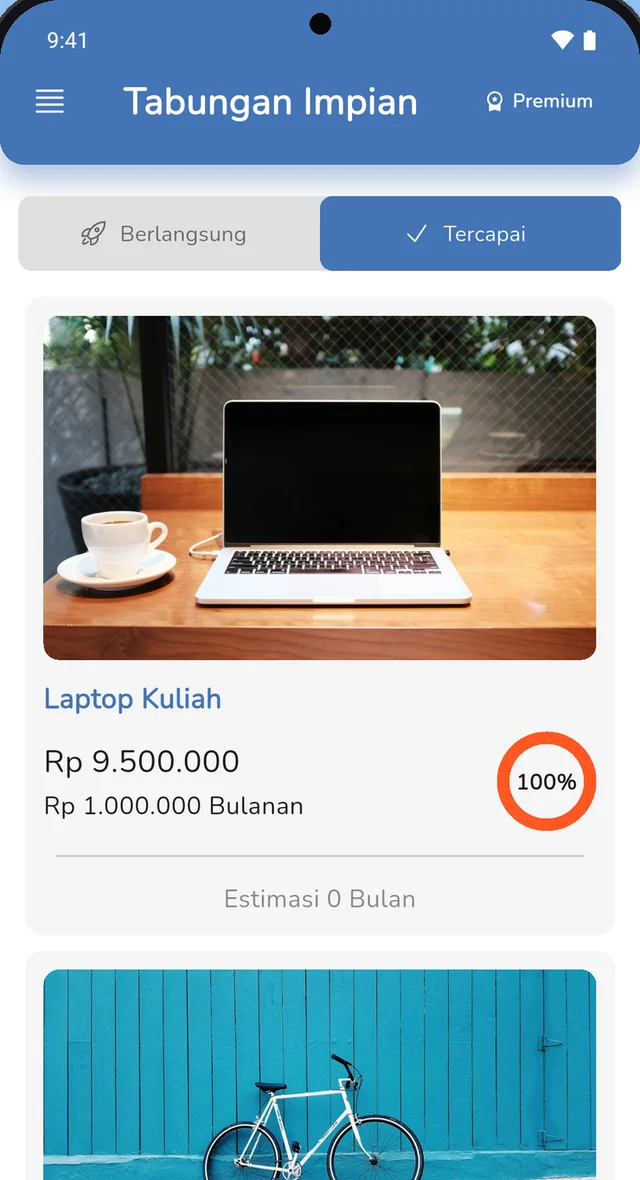
Begitu target tercapai, impianmu pindah ke tab Tercapai, seperti laptop kuliah di atas. Versi gratis cukup untuk tiga impian yang sedang berjalan, dan impian berikutnya bisa dibuka dengan menonton iklan singkat. Uangnya tetap kamu simpan sendiri di celengan atau rekening. Tabungan Impian membantumu mencatat dan melihat progresnya.
Artikel ini bersifat edukasi dan bukan nasihat keuangan atau investasi. Angka pada contoh bersifat ilustrasi. Sesuaikan dengan kondisimu dan cek ketentuan terbaru dari penyedia produk atau otoritas terkait.